Introducción: Metodología de la regla 50 30 20 presupuesto ahorro personal
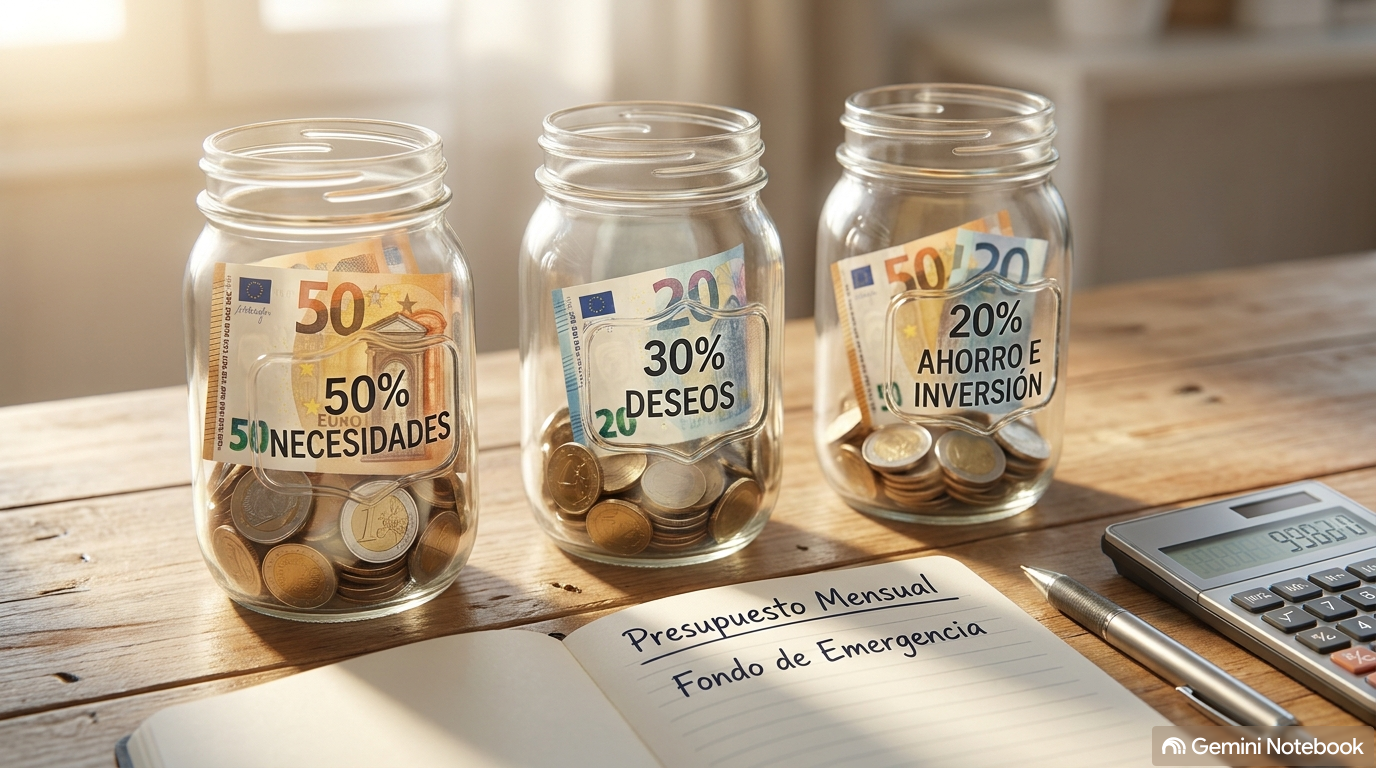
Implementar la regla 50 30 20 presupuesto ahorro personal es la forma más sencilla y probada de tomar el control del dinero, eliminar el estrés financiero y construir un patrimonio sólido a largo plazo. Promovida por expertos en finanzas personales y por portales institucionales de educación al consumidor como el de la CNMV, esta fórmula distribuye los ingresos netos mensuales en tres bloques proporcionales.
Con la regla 50 30 20 presupuesto ahorro personal, cualquier persona o familia en España puede automatizar el ahorro mensual sin renunciar por completo al ocio y a la calidad de vida.
Reparto del presupuesto según la fórmula 50/30/20
| Porcentaje | Categoría de Gasto | Ejemplos de Aplicación Práctica |
|---|---|---|
| 50% de los Ingresos | Necesidades Básicas (Gastos Fijos) | Hipoteca o alquiler, suministros (luz, agua, internet), cesta de la compra básica, transporte y seguros obligatorios. |
| 30% de los Ingresos | Deseos y Estilo de Vida (Gastos Variables) | Ocio, salidas a restaurantes, viajes, suscripciones de entretenimiento, hobbies y compras personales. |
| 20% de los Ingresos | Ahorro e Inversión (Futuro Financiero) | Fondo de emergencia (3 a 6 meses de gastos), aportaciones a fondos indexados, cuentas remuneradas y planes de pensiones. |
Cómo crear tu Fondo de Emergencia paso a paso
Antes de destinar el 20% del ahorro a productos de inversión con volatilidad, es prioritario constituir un colchón de seguridad:
- Calcular los gastos fijos mensuales: Suma todos los conceptos indispensables de tu categoría del 50%.
- Acumular de 3 a 6 meses de liquidez: Guarda este capital en productos totalmente líquidos y sin riesgo.
- Automatización: Programa una transferencia automática el día que cobras la nómina hacia tu cuenta de ahorro.
Para depositar tu fondo de reserva con rentabilidad garantizada, consulta nuestra selección de las mejores cuentas remuneradas sin nómina o descubre cómo rentabilizar el tramo de inversión en nuestra guía para crear una cartera de fondos indexados y ETFs.
Deja una respuesta